Рынок жилья Великобритании «прошёл пик боли» — но 2024 год всё равно станет испытанием для покупателей, кредиторов и экономики
Рынок жилья Великобритании входит в 2024 год с повреждениями, но стабилизируясь: в 2023 году цены снизились на 1,8% — куда меньше, чем ожидавшиеся ранее падения на 5–12%, — а кредиторы прогнозируют второй, более мягкий год снижения цен максимум на 4% с последующим восстановлением в 2025 году. В этом анализе разбирается, что на самом деле означают прогнозы Савиллс (Savills), Нейшнвайд (Nationwide), Галифакс (Halifax), Найт Фрэнк (Knight Frank) и других для покупателей, для 1,5 миллиона домохозяйств, у которых заканчиваются фиксированные ипотечные ставки, и для экономики в целом.
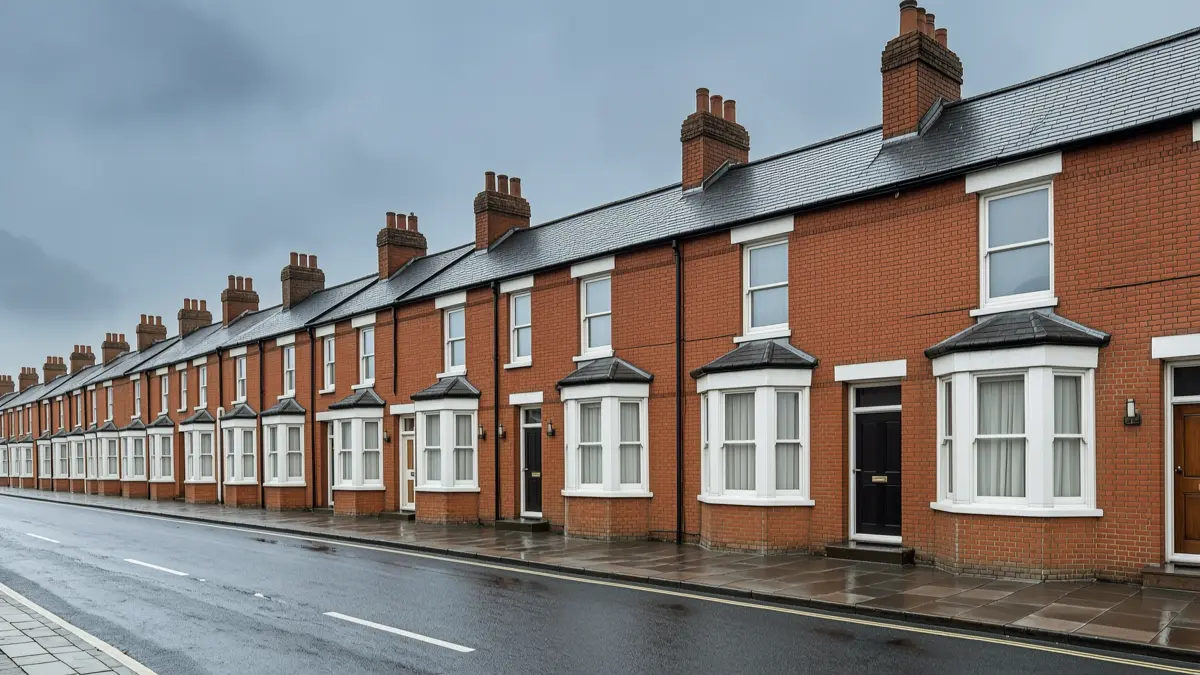
Рынок жилья Великобритании «прошёл пик боли», заявил элитный агент недвижимости Савиллс (Savills), — и этот вердикт точно передаёт настроение мира недвижимости, который переворачивает страницу тяжёлого 2023 года и готовится ко второму, более мягкому году снижения цен. Крупные ипотечные кредиторы Галифакс (Halifax) и строительное общество Нейшнвайд (Nationwide) в последние месяцы зафиксировали ежемесячный рост цен на жильё, что стало для многих неожиданностью. Но это не означает, что годовое снижение цен на недвижимость закончилось. То, что 2024 год принесёт рынку, будет иметь значение далеко за пределами витрин агентств: жильё находится на пересечении денежно-кредитной политики, балансов домохозяйств и потребительской уверенности, и его динамика задаёт тон всей экономике.
Чуть более 60% домохозяйств — около 16 миллионов — владеют собственным жильём в Англии и Уэльсе, и недвижимость была двигателем экономического роста с тех пор, как финансовый кризис открыл эру низких процентных ставок, а создаваемое ею богатство подпитывало расходы на товары и услуги. Когда цены на жильё растут, домовладельцы чувствуют себя богаче и тратят больше; когда цены падают, происходит обратное, и торможение распространяется на розничную торговлю, строительство и финансовые услуги. Так что же принесёт 2024 год важнейшему рынку жилья и какие географические районы, скорее всего, привлекут наибольший интерес покупателей?
Второй год снижения цен — но более мягкий
Прогнозы кредиторов и агентов недвижимости неоднозначны: 2024 год станет вторым годом снижения цен на жильё в Великобритании, и, как ожидается, стоимость упадёт на величину до 4% в годовом выражении, несмотря на вероятное восстановление во втором полугодии, которое будет опираться на удешевление заимствований по мере того, как Банк Англии начнёт разворачивать свой длительный цикл повышения ставок. Это совсем другая история, чем та, что звучала в начале 2023 года, когда самый резкий за десятилетия рост ипотечных ставок заставил многих аналитиков готовиться к обвалу.
Роберт Гарднер (Robert Gardner), главный экономист Нейшнвайд (Nationwide), говорит: «Люди становятся немного более оптимистичными. Домохозяйствам по-прежнему будет непросто, но, надеюсь, давление на доходы продолжит ослабевать, потому что рост опережает инфляцию». В сочетании с более низкими ипотечными ставками доступность должна улучшиться, хотя на это потребуется время, добавляет он. «Доступность по-прежнему напряжённая». Замечание о доходах важно: доступность жилья определяется не только ценами на дома и ипотечными ставками, но и зарплатами. Если заработки продолжат расти быстрее цен, соотношение ипотечных платежей к доходу медленно восстанавливается даже тогда, когда номинальные цены немного снижаются.
Спустя несколько дней после начала нового года Эйч-эс-би-эс (HSBC) стал последним из крупных розничных кредиторов, снизившим свои ипотечные предложения, и брокеры предсказывают, что ценовая война между кредиторами продолжится. В то же время, когда экономика находится на грани рецессии, сохраняется давление стоимости жизни, а процентные ставки заметно выше, чем в последние годы, многим людям, особенно тем, кто покупает жильё впервые, в ближайшие месяцы по-прежнему будет трудно купить дом. Сочетание слабого макроэкономического фона и всё ещё высоких затрат на заимствования означает, что стабилизация рынка хрупка, и любой откат по инфляции может быстро развернуть недавнее улучшение ипотечных цен.
Что на самом деле принёс 2023 год
В 2023 году цены на жильё в Великобритании снизились на 1,8% по данным Нейшнвайд (Nationwide); падение оказалось намного меньше ожидавшегося в начале прошлого года, когда эксперты прогнозировали снижение от 5% до 12%. Одобрения ипотеки в прошлом году сократились на четверть, а сделки с жильём — почти на пятую часть; оба показателя стали самыми низкими как минимум за десятилетие. В большинстве регионов Великобритании зафиксировано снижение, за исключением Северной Ирландии, где цены выросли на 4,5%, и Шотландии, прибавившей 0,5%.
Контраст между ожиданиями и результатами — определяющая черта недавней истории рынка. Когда Банк Англии начал агрессивно повышать базовую ставку для борьбы с инфляцией, консенсус состоял в том, что удорожание ипотеки приведёт к резкой коррекции цен. Вместо этого рынок замёрз, а не рухнул: продавцы уходили с рынка, а не соглашались на большие скидки, покупатели ждали, и объёмы сделок обрушились, тогда как цены лишь умеренно снизились. Рынок с очень малым числом сделок даёт «шумные» ценовые индексы, что отчасти объясняет, почему разные меры цен на жильё в прошлом году рассказывали несколько разные истории.
Большинство компаний рынка недвижимости прогнозируют дальнейшее небольшое снижение в 2024 году — от нулевой динамики до падения на 4% — с возвращением к росту в 2025 году. Найт Фрэнк (Knight Frank) ожидает снижения цен на 4% в 2024 году — меньше, чем прогнозируемые ранее 5%, — по мере стабилизации экономики и смещения внимания на то, когда произойдёт первое снижение ставки. Инфляция ниже ожиданий подпитала ожидания серии снижений ставки в следующем году. Сити ожидает до шести снижений на четверть процентного пункта, что опустит базовую ставку Банка Англии с 5,25% примерно до 3,75% к концу 2024 года. Финансовые рынки ставят на то, что первое снижение произойдёт к маю.
Многие кредиторы уже начали снижать ипотечные ставки — в среднем до 5,92% по двухлетней фиксации и до 5,53% по пятилетней, по данным Манфактс (Moneyfacts). Усиливающаяся конкуренция означала, что многие потенциальные покупатели могли получить условия заметно лучше этих заголовочных ставок. Ипотечный кредитор Джон Чаркол (John Charcol) говорит: «Кредиторы будут стремиться использовать отложенный спрос на покупку и тех, у кого фиксированная ставка заканчивается в первой половине 2024 года, поэтому следует ожидать непрерывной борьбы между кредиторами». Эта конкуренция — одна из тихих опор прогноза на 2024 год: даже до того, как центральный банк начнёт действовать, кредиторы, борющиеся за долю рынка, склонны оценивать ипотеку более щедро.
Широкий разброс прогнозов — и в чём они сходятся
Галифакс (Halifax) ожидает снижения цен на жильё в 2024 году на величину от 2% до 4%, а Нейшнвайд (Nationwide) говорит, что они могут остаться без изменений или снизиться на небольшую однозначную величину. Савиллс (Savills) и Джонс Ланг Ласаль (Jones Lang LaSalle, JLL) прогнозируют падение на 3%, тогда как порталы недвижимости Зупла (Zoopla) и Райтмув (Rightmove) предсказали снижение на 2% и 1% соответственно. JLL поясняет, что снижение цен в начале года перевесит любой рост во втором полугодии, что означает однозначное годовое снижение к концу 2024 года.
- Галифакс (Halifax): снижение от 2% до 4% в 2024 году.
- Нейшнвайд (Nationwide): от нулевой динамики до небольшого однозначного снижения.
- Савиллс (Savills) и JLL: падение на 3%.
- Зупла (Zoopla): снижение на 2%; Райтмув (Rightmove): на 1%.
- Найт Фрэнк (Knight Frank): снижение на 4%, пересмотренное с прежних 5%.
Фрэнсис Макдональд (Frances McDonald), директор исследовательской группы Савиллс (Savills) по жилой недвижимости, говорит: «Мы ожидаем, что рынок жилья достигнет дна в первой половине 2024 года, потому что именно тогда начнёт проявляться более существенное снижение стоимости заимствований вслед за снижением базовой ставки Банка». Форма года — мягкость в начале, восстановление ближе к концу — является общей нитью почти всех прогнозов. Разногласия касаются глубины спада, а не его сроков.
Покупатели первого жилья: группа, которой труднее всех
Из всех участников рынка жилья 2024 года самый крутой подъём предстоит тем, кто покупает жильё впервые. Когда экономика находится на грани рецессии, сохраняется давление стоимости жизни, а процентные ставки заметно выше, чем в последние годы, многим людям, особенно покупателям первого жилья, в ближайшие месяцы по-прежнему будет трудно купить дом. Для того, кто никогда не владел недвижимостью, нет существующего дома для продажи и нет собственного капитала, который можно было бы перенаправить: первоначальный взнос нужно накопить с нуля, и каждый дополнительный процентный пункт по ипотечной ставке увеличивает ежемесячный платёж, который приходится обслуживать из зарплаты, которую сама по себе сжала инфляция стоимости жизни.
Доступность, как отмечает Роберт Гарднер (Robert Gardner), по-прежнему напряжённая, и даже если она будет постепенно улучшаться, на это потребуется время. Именно поэтому ценовая война между кредиторами так важна для этой группы: когда банки конкурируют за заёмщиков, условия, доступные хорошо подготовленному покупателю первого жилья, могут быть заметно лучше средних ставок, фигурирующих в заголовках. Отложенный спрос на покупку, о котором говорит Джон Чаркол (John Charcol), включает большую группу арендаторов, которые два года ждали в стороне, копя первоначальный взнос и наблюдая за ростом ставок. Если стоимость ипотеки продолжит постепенно снижаться в течение 2024 года, эта группа, вероятно, вернётся на рынок во втором полугодии — и именно эта динамика лежит в основе консенсусного прогноза мягкой первой половины года и более уверенной второй.
Эффект богатства: почему жильё двигает всю экономику
Чтобы понять, почему экономисты так внимательно следят за ценами на жильё, полезно помнить, насколько велик рынок жилья в британской экономической жизни. Чуть более 60% домохозяйств — около 16 миллионов — владеют собственным жильём в Англии и Уэльсе, и недвижимость была двигателем экономического роста с тех пор, как финансовый кризис открыл эру низких процентных ставок, а создаваемое ею богатство подпитывало расходы на товары и услуги. Когда цены на жильё растут, домовладельцы на бумаге чувствуют себя богаче и склонны тратить свободнее; когда цены падают, уверенность остывает, и за ней следуют расходы. Это и есть тот экономический эффект волны, о котором говорит анализ Савиллс (Savills), и он действует в обе стороны.
Волна распространяется далеко за пределы потребительских настроений. Работающий рынок жилья заставляет людей переезжать — а переезды порождают расходы на всё: от переездных услуг и мебели до ремонта и перекраски. Он также загружает строительный сектор и сферу финансовых услуг — от строителей и оценщиков до ипотечных брокеров и юристов. Когда число сделок падает почти на пятую часть, как это произошло в 2023 году, вся эта активность замедляется вместе с ним, и именно поэтому здоровье рынка жилья считается опережающим индикатором состояния экономики в целом. Умеренное снижение, ожидаемое в 2024 году, с последующим возвращением к росту в 2025 году, таким образом, не только восстановит балансы домохозяйств, но и поможет перезапустить цепочку расходов, которую замороженный рынок сдерживал.
Волна рефинансирования: истекает 1,5 миллиона фиксированных ставок
Около 1,5 миллиона домовладельцев в этом году столкнутся с окончанием своих ипотечных сделок с фиксированной ставкой, и многим придётся рефинансироваться по ставкам, гораздо более высоким, чем те, к которым они привыкли в последние годы. В прошлом году, по данным Управления по финансовому регулированию (Financial Conduct Authority), истекло 1,6 миллиона сделок с фиксированной ставкой. Пока что спад на рынке оказался не таким серьёзным, как ожидалось. Структура британской ипотеки с короткими фиксированными ставками — обычно на два или пять лет — означает, что вся сила цикла повышения ставок доходит до домохозяйств с запаздыванием, по мере того как сделки перезаключаются одна за другой. Именно из-за этого запаздывания за волной рефинансирования 2024 года наблюдают так же внимательно, как за данными о ценах.
Том Билл (Tom Bill), руководитель исследований жилой недвижимости Великобритании в Найт Фрэнк (Knight Frank), говорит: «Снижение цен не было таким резким, как прогнозировалось, на большинстве рынков жилья. Низкие объёмы сделок могут искажать цифры, но есть и другие факторы, поддерживающие цены. Сильный рынок труда, доступность более длинных ипотек, тот факт, что больше домов находятся в полной собственности, чем в ипотеке (35% против 29% по последнему Обследованию жилья в Англии), и отсутствие принудительных продаж благодаря более жёстким правилам стресс-тестирования ипотеки со времён глобального финансового кризиса — всё это помогло избежать более крутого снижения». Каждый из этих факторов работает как подушка безопасности. Сильный рынок труда поддерживает поток доходов; более длинные сроки ипотеки распределяют платежи на большее число лет; владельцы без ипотеки не являются вынужденными продавцами; а правила стресс-тестирования, введённые после финансового кризиса, означают, что заёмщики, выходившие на рынок в последние годы, оценивались по ставкам выше тех, что они фактически платили, что оставило им запас прочности при росте ставок.
География имеет значение: где цены упадут сильнее — и слабее
В этом году, согласно прогнозам Савиллс (Savills), самое крутое снижение цен ожидается в Лондоне, на юго-востоке и востоке — от 3,5% до 4%, тогда как северо-восток, Шотландия, Уэльс и Западный Мидленд покажут наименьшее снижение: от 1,5% до 2%. Эта картина знакома по предыдущим циклам: самые дорогие рынки, где цены росли быстрее всего и доступность растянулась сильнее всего, обычно корректируются больше, тогда как более дешёвые регионы оказываются устойчивее. Среди городов, показавших хорошие результаты, — Хаддерсфилд, где цены на жильё выросли на 8,7% в прошлом году, прибавив 22 137 фунтов стерлингов к средней цене дома, по данным Галифакс (Halifax). На втором месте Брэдфорд с ростом на 8,5%, за ним Фолкерк в Шотландии с ростом на 6% и Хиллингдон в Лондоне, где стоимость недвижимости выросла на 4,5%.
Для покупателей географический разброс означает, что общенациональная заголовочная цифра скрывает очень разные местные реалии. Для экономики в целом это важно, потому что активность вокруг жилья — переезды, меблировка, ремонт, кредитование — распределена по стране неравномерно, и слабый лондонский рынок давит на один набор местных предприятий, а устойчивый рынок северо-востока — на другой. Рынок жилья Великобритании — это, по сути, несколько рынков, движущихся с разной скоростью.
Почему спад не превратился в кризис
Макдональд говорит: «Снисходительность кредиторов была намного лучше, чем мы видели во время предыдущих спадов», и всплеска принудительных продаж не произошло. Согласно правительственной ипотечной хартии, заёмщикам, испытывающим трудности, даётся 12-месячный льготный период до изъятия дома, а также возможность перейти на платежи только по процентам. По её словам, более широкая экономическая картина должна помочь: здоровый рынок труда означает, что заёмщики смогут продолжать выплаты. «Не ожидается, что безработица сильно вырастет, и именно поэтому мы не прогнозируем более значительных падений».
Ипотечная хартия — относительно тихая, но важная часть истории 2024 года. Давая заёмщикам передышку — льготный период до изъятия и временный переход на платежи только по процентам, — она снижает вероятность того, что временные трудности превратятся в принудительные продажи, а именно принудительные продажи являются тем механизмом, благодаря которому жилищные спады могут раскручиваться по спирали: проблемное предложение толкает цены ещё ниже, что давит на новых заёмщиков, что создаёт новое проблемное предложение. Ранний разрыв этой петли — то, что отличает коррекцию от кризиса.
Всё это не означает, что боль закончилась. Доступность остаётся напряжённой, покупатели первого жилья по-прежнему сталкиваются с крутыми барьерами, и 1,5 миллиона домохозяйств должны столкнуться с счётом за рефинансирование, намного большим, чем тот, на который они соглашались. Но баланс доказательств указывает на рынок, который поглотил худшую часть шока ставок, не сломавшись: цены снижаются умеренно, а не обрушиваются, кредиторы конкурируют, а не отступают, а заёмщики защищены правилами снисходительности и устойчивым рынком труда. Если Банк Англии действительно начнёт снижать ставки, как ожидают рынки, вторая половина 2024 года может стать переломом — моментом, когда рынок жилья Великобритании перейдёт от состояния «пик боли позади» к настоящему восстановлению.
Именно поэтому январские прогнозы 2024 года стоит читать не как приговор рынку, а как карту его ближайшего года: мягкое начало, дно в первой половине, постепенное удешевление ипотеки и оживление активности ближе к концу года. Для миллионов домохозяйств, которые в этом году будут принимать решения о покупке, продаже или рефинансировании, эта карта — лучшее, что может предложить рынок на пороге нового цикла.
Источник: The Guardian (4 января 2024 года).
Оставить комментарий
Ваш комментарий на модерации.